
Escrito por Suleyman Karan en The Cradle. Traducción por el Dr. Enrique Refoyo.
El antiguo orden económico se está quedando sin margen de maniobra. Sus potencias rivales están ganando tiempo mediante frágiles acuerdos, incluso mientras Asia Occidental se enfrenta a una nueva ronda de enfrentamientos.
En su libro «Four Futures: Life After Capitalism» (Cuatro futuros: la vida después del capitalismo), el editor de Jacobin, Peter Frase, describe cuatro sistemas radicalmente diferentes que podrían dar forma al futuro de la política y la economía mundiales: el comunismo, el rentismo, el socialismo y el exterminismo.
Cada uno de ellos es una propuesta ambiciosa, pero antes de que cualquiera de ellos se afiance, es más probable que vivamos otra fase del capitalismo que incorpore elementos de varios de ellos.
Esta transición podría prolongarse hasta mediados de siglo. Es poco probable que el capitalismo desaparezca fácilmente a corto o medio plazo, pero tampoco puede sobrevivir indefinidamente en su forma actual. La transformación económica y política se ha vuelto inevitable, y el mundo entero está experimentando sus dificultades de crecimiento.
La transición traerá consigo nuevas alianzas y cambios en las relaciones de colaboración, junto con maniobras diplomáticas y militares que a menudo se contradicen entre sí.
Las rutas energéticas bajo presiónLa búsqueda de equilibrios temporales en la política mundial refleja las múltiples crisis a las que se enfrenta la economía mundial. Las cifras del primer semestre de 2026 ofrecen un panorama revelador.
Según el informe Perspectivas y estadísticas del comercio mundial de la Organización Mundial del Comercio (OMC), el volumen del comercio mundial de mercancías superó las expectativas, con un crecimiento del 3,5 % a pesar de las perturbaciones causadas por la guerra en Asia Occidental. Las cadenas de suministro se han adaptado a las perturbaciones en los mercados de la energía, los fertilizantes y el transporte.
Aunque las exportaciones de petróleo crudo de Asia Occidental cayeron aproximadamente un 24 % interanual en el primer semestre de 2026, y las de gas natural licuado (GNL) disminuyeron un 47 %, el aumento de los envíos procedentes de otros proveedores limitó el descenso mundial al 6 % en el caso del petróleo crudo y a solo un 1 % en el del GNL.
Los mercados de fertilizantes también se ajustaron gracias a la intervención de proveedores alternativos, aunque los precios siguen siendo elevados.
Los flujos comerciales se redirigieron a través de puertos y corredores alternativos, mientras que el volumen de contenedores a nivel mundial aumentó un 3,9 % hasta julio.En consecuencia, la OMC elevó su previsión de crecimiento del comercio de mercancías en 2026 del 1,9 % al 3,9 %, y se prevé que el crecimiento alcance el 4,1 % en 2027.El auge del comercio de la IALa fuerte demanda asociada a la inversión en inteligencia artificial (IA) ha ayudado a compensar el daño causado por la guerra en Asia Occidental.
Los semiconductores, los servidores y otros productos relacionados con la IA representaron el 47 % del aumento del valor del comercio mundial de mercancías durante el primer semestre de 2026. El comercio de estos productos se disparó un 67 % interanual, acelerando una expansión que ya era evidente en los dos años anteriores.Sin embargo, los beneficios derivados de la inversión en IA y de la expansión del comercio se han distribuido de forma desigual. El comercio de servicios y las regiones expuestas a los combates han sido las más afectadas.
Se prevé, por ejemplo, que el comercio de servicios comerciales crezca solo un 3,3 % este año, una cifra sustancialmente inferior a la previsión anterior de la OMC, que era del 4,8 %.A pesar de las guerras y las tensiones geopolíticas, el comercio mundial ha seguido funcionando, con cadenas de suministro que se han adaptado a las interrupciones y envíos que se han desviado hacia rutas y proveedores alternativos.
El comercio sobrevive a las fracturas
Está surgiendo un nuevo patrón a medida que la economía mundial se adapta a la fragmentación geopolítica. Aproximadamente una quinta parte del comercio mundial de mercancías tiene lugar entre economías geopolíticamente distantes entre sí.
Los conflictos en Asia Occidental y los crecientes riesgos logísticos están redefiniendo las rutas comerciales. Si bien el comercio de EE. UU. con China ha disminuido, las relaciones comerciales con la Asociación de Naciones del Sudeste Asiático (ASEAN) y México siguen expandiéndose.
La concentración de la producción estratégica en determinados países supone otra vulnerabilidad. China domina el suministro de imanes para motores eléctricos, los Países Bajos y Japón ocupan posiciones clave en los equipos de fabricación de semiconductores, y Taiwán sigue siendo fundamental para la producción de chips avanzados.
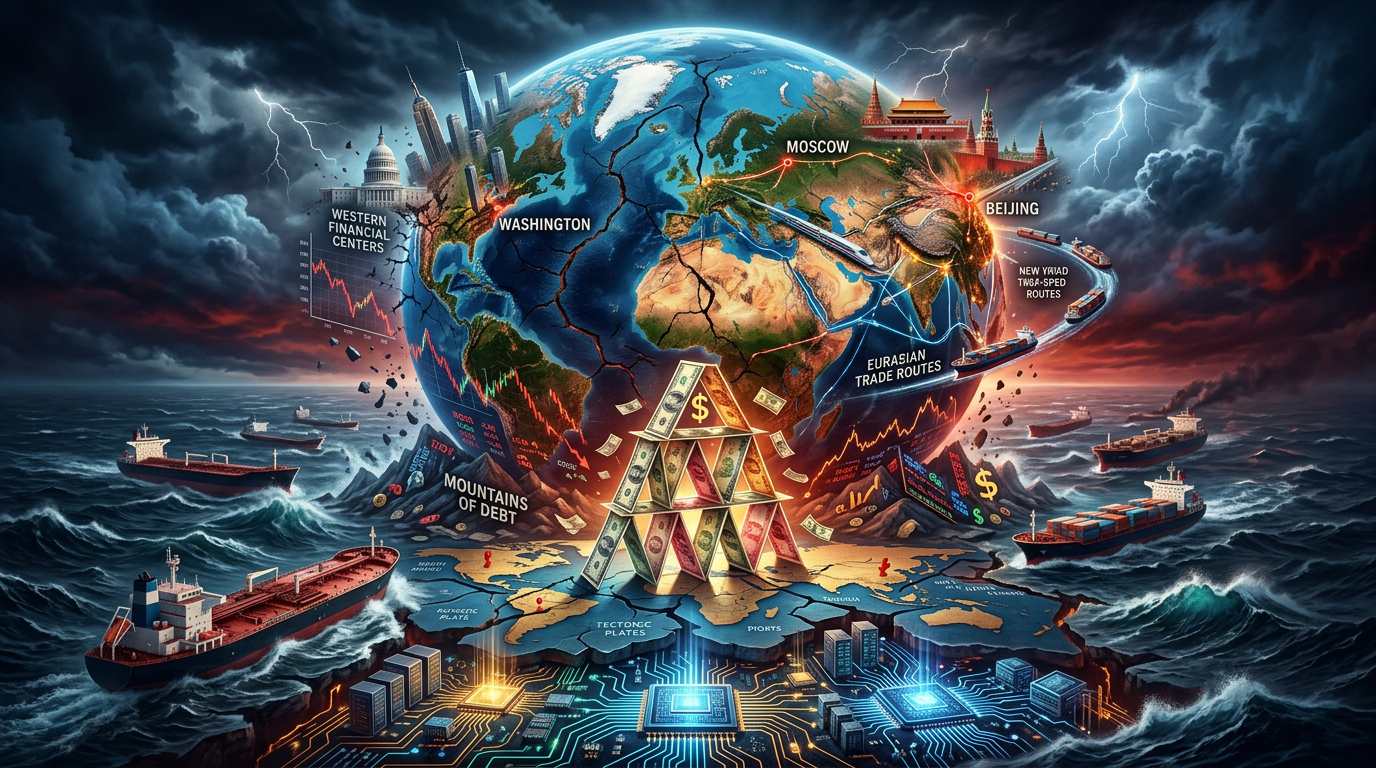
Sin embargo, más allá de esta resiliencia, el Fondo Monetario Internacional (FMI) identifica tres amenazas principales para la economía mundial: los elevados precios de la energía, el aumento de la deuda pública y la rápida expansión de la inversión en inteligencia artificial.
Los costes energéticos están alimentando la inflación, mientras que la creciente carga de la deuda dificulta cada vez más la financiación. La IA promete importantes aumentos de productividad, pero sus enormes necesidades financieras introducen riesgos adicionales en un sistema ya de por sí tensionado.
La política de la austeridad
La próxima lucha se centrará en quién puede producir de forma más eficiente, no simplemente en quién puede producir más.
Las ganancias de productividad impulsadas por la IA podrían extenderse rápidamente, pero son relativamente pocos los países que están en condiciones de beneficiarse plenamente de ellas. Las desigualdades resultantes amenazan con agravar las divisiones económicas y políticas existentes.
Mientras tanto, el auge de la IA está generando sus propias presiones inflacionistas. Los gastos de capital, que alcanzan billones de dólares, junto con unos costes operativos que ascienden a cientos de miles de millones, están ejerciendo una presión extraordinaria sobre los recursos financieros.
Las restricciones de suministro que afectan a productos básicos esenciales debido a las guerras en Asia Occidental y Ucrania podrían persistir hasta 2027. El aumento de los rendimientos de los bonos también mantendrá a los gobiernos con una deuda excesiva bajo una presión presupuestaria cada vez mayor.
Las economías avanzadas se encuentran entre las más expuestas. Las crisis energéticas y alimentarias siguen impulsando la inflación, mientras que los programas de electrificación y la creciente demanda de electricidad de los centros de datos ejercen una presión adicional sobre los sistemas energéticos.
Las guerras arancelarias, el gasto militar y el endeudamiento público se sumarán a esta presión.
La directora gerente del FMI, Kristalina Georgieva, ha hecho hincapié en la necesidad de disciplina monetaria y de tomar decisiones fiscales difíciles a medida que los gobiernos se enfrentan a estas presiones.
Entre los países que se enfrentan a los mayores retos se encuentran Estados Unidos, Japón, el Reino Unido, Francia, Italia y Alemania.
En Francia, los esfuerzos por imponer recortes en el gasto y acercar el déficit presupuestario al límite de Maastricht del tres por ciento del PIB se han topado con la resistencia popular. El poder adquisitivo se ha deteriorado, los servicios públicos se han visto afectados y la austeridad se ha convertido en un campo de batalla político.
Japón se enfrenta a sus propias dificultades económicas, y la primera ministra, Sanae Takaichi, se ve presionada para conciliar las demandas de la ciudadanía con las restricciones fiscales del país.
La misma batalla en torno a la austeridad y el nivel de vida se avecina en otras economías avanzadas, especialmente en Europa.
El neoliberalismo alcanza el punto de ebullición
El neoliberalismo lleva años bajo presión. Ahora el agua se acerca al punto de ebullición. Las economías nacionales y el sistema financiero internacional no pueden seguir indefinidamente sobre la misma base.
Basta con considerar el enorme volumen de deuda.
Según el Instituto de Finanzas Internacionales (IIF), la deuda mundial alcanzó los 365,5 billones de dólares en el primer semestre de 2026, lo que supone un aumento de más de 10 billones de dólares.
El aumento de los costes de financiación y las enormes necesidades de financiación de los gobiernos ya han sacudido los mercados de bonos.
El gobernador del Banco de Inglaterra, Andrew Bailey, ha advertido de los peligros a los que se enfrentan los gobiernos cuya capacidad fiscal se ha visto mermada por un crecimiento débil y repetidas crisis económicas.
Cuando los costes de financiación suben mientras el crecimiento se debilita, la deuda se vuelve más difícil de gestionar. Los gobiernos se enfrentan a una presión cada vez mayor para aumentar el gasto, al tiempo que los inversores exigen rendimientos más altos para financiarlo.
El fin del dinero fácil
Las perspectivas económicas de octubre del FMI describen una economía mundial que sigue siendo resistente, pero cada vez más vulnerable a las presiones fiscales, a las renovadas tensiones comerciales y a un cambio de tendencia en las expectativas de inversión en IA.
La era del crédito barato está llegando a su fin, poniendo punto y final a casi dos décadas de dinero fácil.
Durante gran parte del período posterior a la crisis financiera de 2008, los bajos tipos de interés proporcionaron a los responsables políticos un margen de maniobra considerable. Ese entorno está desapareciendo a medida que aumentan los costes del servicio de la deuda.
Mientras tanto, las expectativas en torno a la IA siguen impulsando al alza los mercados bursátiles. Los principales fabricantes asiáticos de chips y equipos relacionados están registrando un crecimiento extraordinario de las exportaciones.
Pero el entusiasmo en torno a la IA también se ha vuelto excesivo. Las valoraciones se están inflando por las expectativas de beneficios futuros que quizá nunca se materialicen en la escala que anticipan los inversores.
La burbuja de las acciones tecnológicas no puede expandirse indefinidamente.
La única pregunta es cómo y cuándo llegará el momento de la verdad.
Los mercados de renta fija ya se enfrentan a presiones estructurales intensificadas por la guerra de EE. UU. e Israel contra Irán, que comenzó el 28 de febrero.
Las crisis climáticas y la crisis alimentaria
La creciente interacción entre los ciclos climáticos naturales y el agravamiento de la crisis climática amenaza con agravar los problemas de abastecimiento alimentario a nivel mundial.
Un fuerte fenómeno de El Niño —un calentamiento periódico de las aguas del océano Pacífico que altera los patrones meteorológicos en todo el mundo— podría provocar sequías prolongadas, lluvias excesivas y graves daños a la producción agrícola, lo que haría subir los precios de los alimentos y aumentaría las presiones inflacionistas.
Los países centroamericanos se enfrentan a riesgos recurrentes de sequía, mientras que las lluvias monzónicas, cada vez más erráticas, amenazan la producción agrícola en algunas zonas de Asia.
Europa también ha sufrido olas de calor intensas y bajos niveles de agua, lo que ha interrumpido la navegación por importantes vías fluviales como el Rin y el Danubio; la reducción del tráfico fluvial podría suponer un coste de miles de millones de euros.
El impacto en los productos agrícolas básicos podría ser considerable, especialmente en el caso del azúcar, las semillas oleaginosas, el aceite de palma y el arroz, cuya producción es muy vulnerable a la sequía y a las lluvias excesivas. Para los países más pobres, que ya se enfrentan a elevadas facturas de importación, otro repunte de los precios de los alimentos podría agravar la escasez y hacer que los productos de primera necesidad resulten cada vez más inasequibles.
En consecuencia, el FMI y otras instituciones internacionales podrían enfrentarse a crecientes demandas de ayuda financiera por parte de países que luchan por garantizar un suministro adecuado de alimentos.
Una tregua temporal en las guerras comerciales
El endeudamiento mundial récord y la posibilidad de otro colapso del mercado de bonos siguen figurando entre los mayores peligros a los que se enfrenta el sistema financiero.Una fuerte corrección en las acciones tecnológicas podría agravar el daño, lo que podría desencadenar una inestabilidad financiera más generalizada e incluso una crisis bancaria.
Casi ningún país puede escapar a los efectos de la escasez prolongada de suministros y el aumento de los precios, especialmente en los sectores de la energía y la alimentación. Con la deuda mundial en niveles récord y los mercados financieros cada vez más vulnerables, la economía mundial necesita urgentemente un respiro.
La guerra arancelaria entre Washington y Pekín ha entrado en una tregua temporal de cara a las elecciones de mitad de mandato en EE. UU., aunque lo que vendrá después sigue siendo incierto. Las economías avanzadas de Europa ya se encuentran sometidas a una fuerte presión económica, mientras que los crecientes costes de la crisis climática se suman a sus dificultades.
Ni Washington ni la UE pueden permitirse fácilmente otro gran enfrentamiento militar, por muy imprudentes que puedan resultar sus líderes políticos.Tanto EE. UU. como China tienen razones de peso para suavizar su enfrentamiento, al menos temporalmente. Una guerra arancelaria sin control infligiría más daño al comercio, a la inversión en tecnología y a la estabilidad financiera, mientras que un período de relativa calma podría dar a sus economías en dificultades cierto margen de maniobra.
El terreno resbaladizo de la multipolaridadEs poco probable que el mundo se divida claramente en dos bandos hostiles, como ocurrió durante la Guerra Fría. En su lugar, está surgiendo una forma más fluida y peligrosa de multipolaridad en red, en la que los países pueden cooperar militarmente con EE. UU., mantener relaciones económicas con China y establecer alianzas energéticas con Rusia simultáneamente.
La multipolaridad se ha convertido en una necesidad, pero hasta que se establezcan las reglas y los equilibrios de poder, cada nuevo centro de influencia conlleva otra posible confrontación. Ni siquiera un acuerdo temporal en Ucrania garantizaría una paz duradera en Europa, donde la OTAN y la UE podrían buscar nuevos escenarios de confrontación con Rusia, ya sea en los países bálticos, en Moldavia o en Kaliningrado.
Sin tregua para Asia Occidental
Mientras las grandes potencias buscan acuerdos temporales en otros lugares, Asia Occidental sigue siendo un campo de batalla, y son sus pueblos los que pagan el precio más alto. La geografía de la inestabilidad se extiende desde Marruecos hasta Afganistán, desde Chipre hasta Irán y desde Turquía hasta Omán, y se extiende mucho más allá del territorio tradicionalmente asociado al llamado «Proyecto del Gran Oriente Medio» de Washington.
El Cuerno de África también se ha convertido en parte de estos cálculos, con Etiopía, Eritrea, Somalia, Puntlandia, Somalilandia y Yibuti envueltos en la lucha por las rutas marítimas, las posiciones militares y los corredores comerciales. El Acuerdo de Defensa Conjunta de La Meca, firmado por Arabia Saudí, Turquía y Pakistán en agosto, refleja la creciente dependencia de los acuerdos militares regionales.
El pacto entró en vigor en octubre, en medio de la renovada confrontación de Arabia Saudí con Yemen, aunque Ankara descartó enviar tropas para luchar en nombre de Riad, ofreciendo en su lugar apoyo defensivo. El imperialismo occidental recurre cada vez más a las potencias regionales para mantener el orden en la región y salvaguardar sus intereses, dejando que sus recién nombrados «gendarmes» se encarguen de sacar las castañas del fuego.
Noches de insomnio en los palacios
En toda Asia Occidental se están elaborando planes para nuevos oleoductos, ferrocarriles, autopistas y corredores comerciales con el fin de eludir el estrecho de Ormuz y Bab al-Mandab. Incluso las fronteras entran en los cálculos, a medida que las potencias regionales reevalúan sus posiciones y se preparan para nuevas convulsiones.
El Eje de la Resistencia no ha sido destruido, y Arabia Saudí ha tenido dificultades para someter a las fuerzas armadas yemeníes alineadas con Ansarallah a pesar de años de intervención militar.
Bahrein sigue siendo vulnerable a nuevos disturbios entre su mayoría chií, mientras que el Líbano se enfrenta a la amenaza de otra guerra interna. Persisten las tensiones en torno a Chipre, e Israel y Turquía están enzarzados en una encarnizada lucha por la influencia en Siria, donde los intereses contrapuestos se entrecruzan cada vez más con los planes para nuevos corredores energéticos.
En Damasco, el autoproclamado presidente sirio Ahmad al-Sharaa, antiguo líder de Al-Qaeda conocido como Abu Mohammad al-Julani, se ve empujado en diferentes direcciones por las potencias regionales e internacionales. Cuánto tiempo podrá permanecer en el poder mientras hace malabarismos con sus exigencias contrapuestas sigue siendo una incógnita.
Las monarquías del Golfo, por su parte, han invertido enormes sumas para transformar sus economías, pasando de ser centros de exportación de energía a centros de tecnología financiera, inteligencia artificial e infraestructura de datos, sector inmobiliario y comercio internacional.
Sus ambiciones, respaldadas por inversiones por valor de billones, se enfrentan ahora a las consecuencias de una guerra que ha puesto de manifiesto la vulnerabilidad de la propia infraestructura de la que dependen sus planes de diversificación.
Tras haber sufrido ya pérdidas sustanciales, es posible que los gobernantes del Golfo tengan que esperar a otra primavera para hacer realidad sus ambiciones «postpetróleo». En sus opulentos palacios, los reyes y emires del Golfo duermen ahora inquietos, temiendo una revolución en su propio país y misiles procedentes del extranjero.


Deja una respuesta